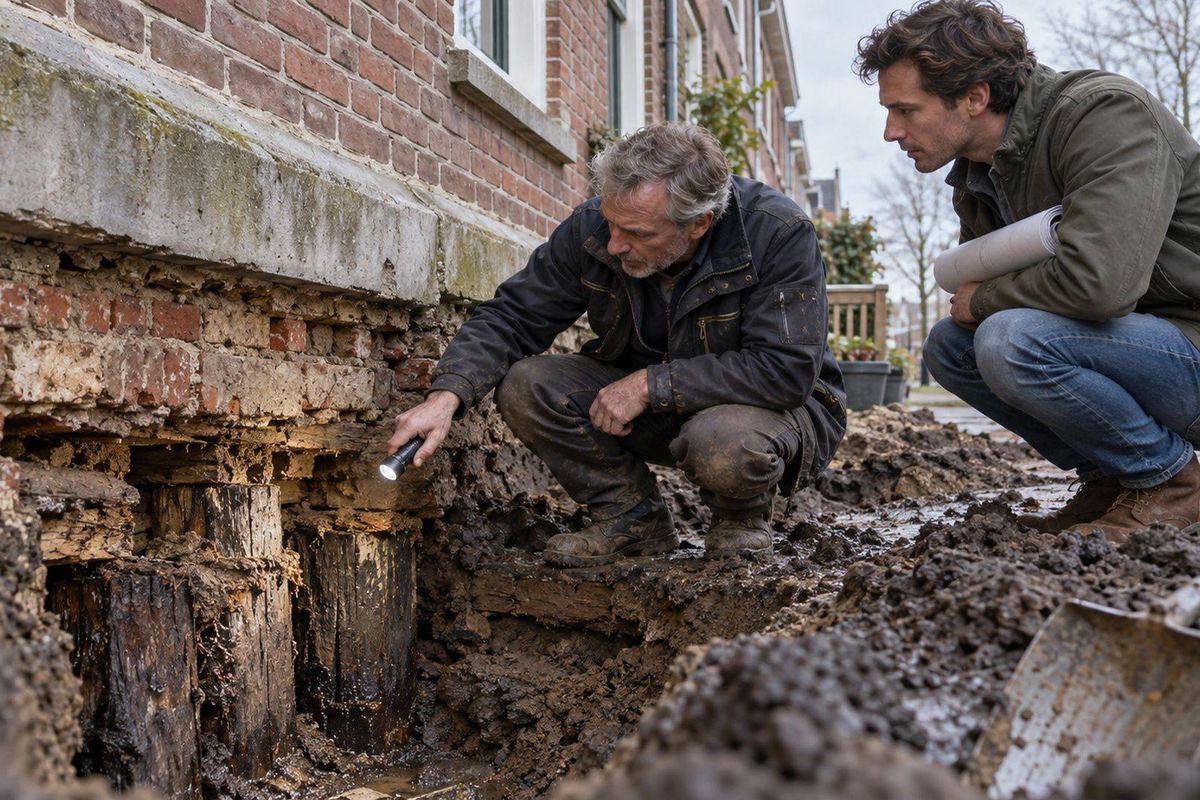
## Funderingsrisico’s: Een Dodelijke Valstrik voor Huizenkopers in 2027
In 2027 verandert de woningmarkt radicaal. Wie met Nationale Hypotheek Garantie (NHG) een huis koopt dat een hoog funderingsrisico met zich meebrengt, moet eerst een funderingsonderzoek ondergaan. En als dat onderzoek de alarmbellen laat afgaan, houdt de bank rekening met de torenhoge herstelkosten. Minder leenruimte, minder kans op je droomhuis. Dit is niet zomaar een verandering; het is een dreigende schaduw die boven de huizenjagers hangt.
Het kabinet heeft deze schokkende wijziging bevestigd in hun aankondiging over de nieuwe NHG-grens van €500.000. De bedoeling? Kopers moeten na de aankoop nog genoeg geld overhouden om hun fundering te kunnen repareren. En dat kan je zomaar tienduizenden euro’s kosten. Bij maar liefst de helft van de getroffen woningen bedragen de funderingsherstelkosten €54.000 of meer. Dit is geen kleinigheid; dit is een financiële klap die je leven op zijn kop kan zetten.
### De Strenge Regels van de Toekomst
Deze nieuwe regels zijn niet vrijblijvend. Ze zijn van toepassing bij de aankoop van bestaande woningen, als je je hypotheek wilt verhogen, en zelfs bij het oversluiten van je lening. Maar let op: als je alleen oversluit naar een lagere rente zonder extra te lenen, dan ben je vrijgesteld van deze strenge maatregelen.
### De Taxatie: De Eerste Stap naar Financieel Drama
Vanaf 1 april 2026 krijgt elke woning een funderingsrisicoklasse toegewezen in het taxatierapport. Van A (laag risico) tot E (hoog risico). Taxateurs gebruiken gegevens van FunderMaps en kijken zelf naar scheuren, vocht en verzakkingen. En de gevolgen zijn enorm.
Vanaf 1 januari 2027 betekent dit het volgende:
– **Klasse A, B of C**: Geen zorgen, de bank hoeft geen rekening te houden met het funderingsrisico.
– **Klasse D of E**: Een verkennend funderingsonderzoek is verplicht.
– **Bij hoog risico of eerdere negatieve onderzoeken**: De bank houdt rekening met de herstelkosten als een vaste last.
Bij klasse D of E kan zo’n onderzoek al plaatsvinden voordat je het taxatierapport ontvangt. Bereid je voor op extra stress en uitstel bij het verkrijgen van je hypotheek.
### De Onverbiddelijke Rekensom
Stel, het taxatierapport spreekt van €50.000 aan herstelkosten. De bank rekent deze kosten om naar een maandlast, alsof je ze leent. En dat kan je leenruimte met wel €53.700 verminderen. Heb je eigen geld voor herstel? Dan telt dat mee. Maar zelfs met €40.000 aan eigen middelen kan het je nog steeds €37.600 aan leenruimte kosten. Dit is geen spelletje; dit is een financiële nachtmerrie!
### Cruciale Tips voor Huizenkopers
De taxatie komt vaak pas na het tekenen van de koopovereenkomst. Een D of E kan je dus op een verschrikkelijke manier verrassen. Hier zijn drie stappen die je in gedachten moet houden:
1. **Zoek de risicoklasse vóór je biedt.** Vraag naar eerdere taxatierapporten of funderingsonderzoeken.
2. **Neem een ruim financieringsvoorbehoud.** Je hebt tijd nodig voor het onderzoek, en de uitkomst kan je hypotheek drastisch verlagen.
3. **Wil je de fundering direct herstellen?** Dan gelden andere regels die je niet wilt missen.
De definitieve regels van NHG voor 2027 worden uiterlijk op 1 november gepubliceerd. Ben je nu op zoek naar een ouder huis? Vraag je adviseur hoe de bank omgaat met klasse D en E, zodat je niet voor verrassingen komt te staan.
### De Duistere Waarheid
We staan aan de rand van een afgrond. Dit is niet alleen een kwestie van huizen en hypotheken; dit is een systeem dat onder druk staat. De regels worden strenger, de risico’s groter. En wie profiteert hier uiteindelijk van? Het lijkt wel alsof “zij” achter de schermen alles controleren en deze informatie liever in de doofpot houden. De vraag is: hoe ver gaan ze nog om hun eigen belangen te beschermen? De waarheid is grimmig, en het is tijd dat we ons daar bewust van worden.
Source: https://www.dagelijksestandaard.nl/economie/nhg-funderingsrisico-d-e-herstelkosten-leenruimte-2027
.